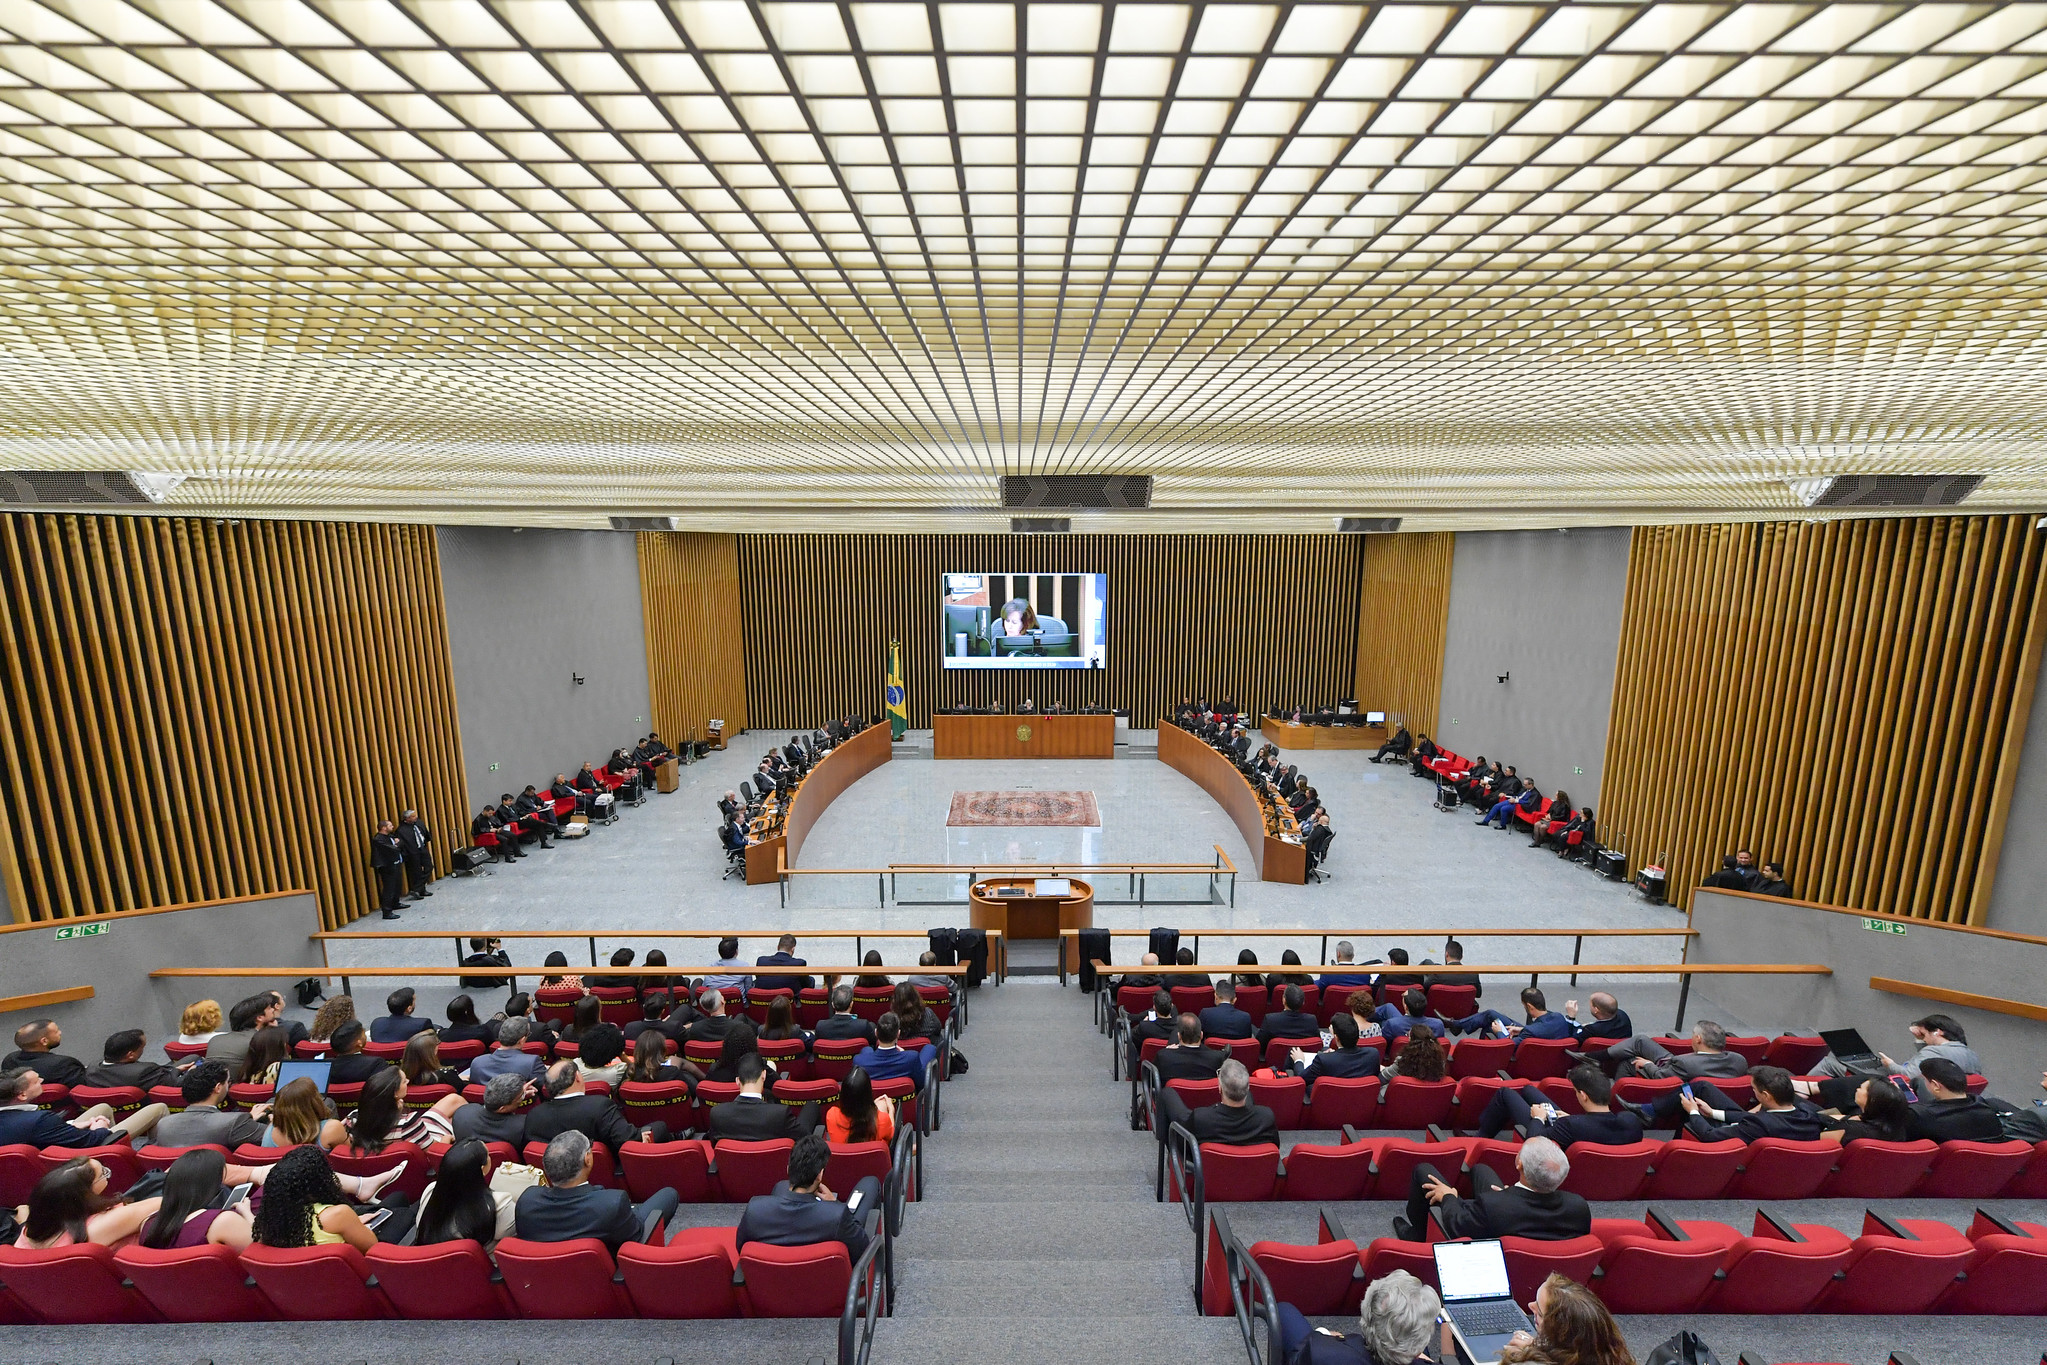
Dedução de JCP de exercícios anteriores foi validada por decisão unânime da Primeira Seção, sob rito repetitivo (Tema 1319). A permissão para que Juros Sobre Capital Próprio (JCP) sejam deduzidos foi consolidada, mesmo quando referentes a exercícios fiscais anteriores à autorização de.
Contexto da Decisão
A deliberação proferida pela Primeira Seção em rito repetitivo estabeleceu um precedente vinculante. Consequentemente, essa decisão promove a uniformidade na aplicação da norma tributária e proporciona maior segurança jurídica para as empresas. A questão central envolvia a possibilidade de dedução do JCP que, embora autorizado em um determinado período, referia-se a lucros ou reservas acumuladas em exercícios fiscais passados.
Fundamentos Jurídicos da Validação
A decisão unânime validou a prática de Dedução JCP Anteriores, com base na interpretação da legislação que rege os Juros sobre Capital Próprio. Segundo o entendimento do colegiado, o fato de o JCP se referir a um exercício fiscal anterior à sua formalização ou comunicação não altera sua natureza como remuneração do capital próprio da empresa. Desse modo, o colegiado considera legítima a dedução, independentemente da data da efetiva autorização.
Impactos para as Empresas
A validação da Dedução JCP Anteriores representa para as empresas um alívio e uma maior previsibilidade fiscal. Anteriormente, incerteza havia sobre a aceitação dessa prática em fiscalizações e contenciosos.Portanto, a decisão do Tema 1319 simplifica o planejamento tributário e minimiza os riscos de autuações. Assim, as companhias podem agora consolidar, com maior confiança, as estratégias de aproveitamento de benefícios fiscais.
Apoio Jurídico Especializado
Nosso escritório acompanha continuamente as decisões que impactam a gestão fiscal das empresas. Por conseguinte, estamos preparados para apoiar sua companhia na análise estratégica dessa validação, garantindo a correta aplicação dos Juros Sobre Capital Próprio e o aproveitamento seguro dos benefícios fiscais.