Nosso ano inicia com grande preocupação para o empresariado, qual seja, a sua submissão ou não ao pagamento do DIFAL. A Lei Complementar 190 foi publicada em 05 de janeiro de 2022, e desde então, é o centro das discussões tributárias.
Mesmo que os estados tenham promulgado suas leis (acacianamente) no ano de 2021 e, supostamente, respeitado os princípios da anterioridade anual e nonagesimal, as normas tornam-se nulas por terem sido publicadas previamente à sanção da Lei Complementar. Sendo assim, a cobrança do ICMS - DIFAL no ano de 2022, nesses casos é nitidamente ilegal.
Todavia, nem todos os estados da Federação possuem o mesmo entendimento quanto à vigência da norma, como exemplo, o governador do estado de Alagoas, que acredita na limitação desarrazoada da exigência do DIFAL.
Desta forma, algumas unidades federativas já exigem o tributo e outras estão aguardando os próximos meses para a cobrança do DIFAL em caso de destinatário não contribuinte, como observado abaixo:
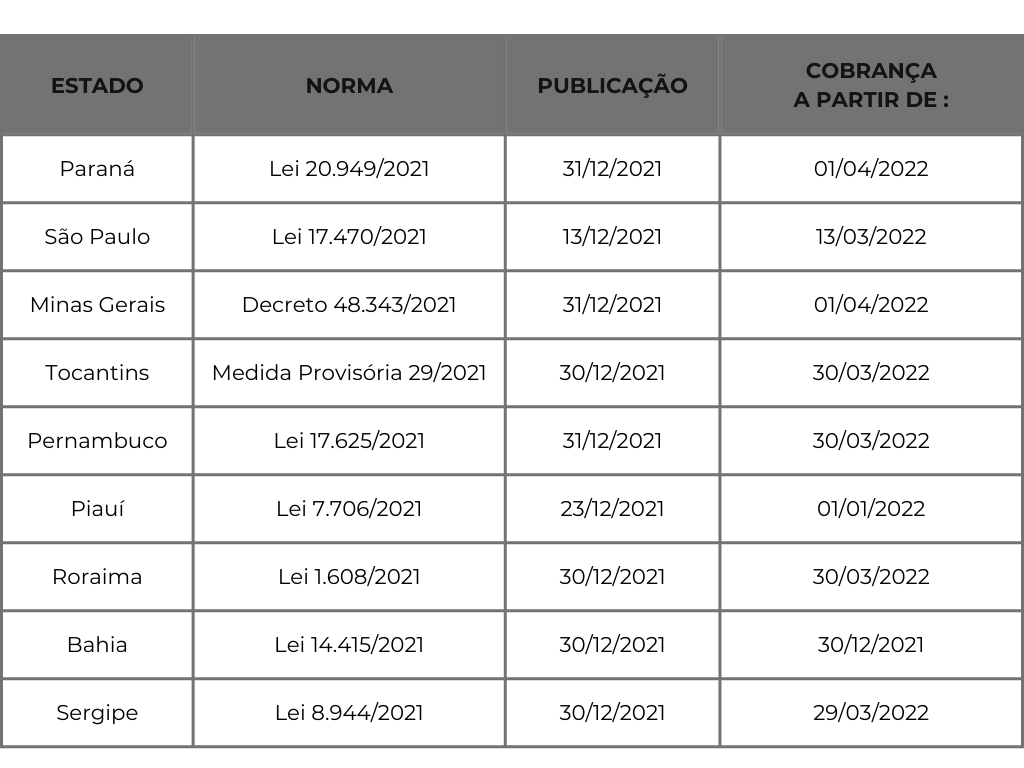
Vislumbra-se que todas as normas promulgadas pelos estados foram publicadas previamente à Lei Complementar 190/2022, o que fere outro princípio, desta vez, o da legalidade, isso porque, as normas estaduais em questão só poderiam ser editadas após a sanção da Lei Complementar.
Tal discussão gera uma oportunidade aos contribuintes que decidirem pela judicialização do assunto, com a finalidade de postergar a cobrança do tributo para o próximo exercício fiscal.
A equipe do Núcleo Tributário da Melo Advogados está à disposição para orientações mais específicas.
LOUZIANNY ANSELMO MACHADO MOREIRA, coordenadora jurídica no Núcleo Tributário da Melo Advogados Associados.